



La unidad de convivencia es el conjunto de personas que viven en el mismo domicilio y están unidas entre sí por matrimonio, pareja de hecho, parentesco hasta el segundo grado o una situación de guarda con fines de adopción o acogimiento familiar permanente. Así la define el artículo 6 de la Ley 19/2021 del Ingreso Mínimo Vital (IMV), y es la referencia con la que la Seguridad Social decide quién puede solicitar la prestación, qué ingresos se suman y qué cuantía corresponde.
Convivir bajo el mismo techo no basta: hace falta uno de esos vínculos. Dos compañeros de piso, aunque compartan contrato y gastos, no forman una unidad de convivencia entre sí. Además, cada persona solo puede pertenecer a una unidad de convivencia y, en un mismo domicilio, puede haber un máximo de dos.
El concepto no significa lo mismo en todas las prestaciones. En las pensiones no contributivas (PNC) se habla de unidad económica de convivencia, con otras reglas de cálculo, y puede reducir la cuantía que se cobra.
Unidad de convivencia
Quién la forma y cómo cuenta en el IMV y en las pensiones no contributivas
Matrimonio
Cónyuges que viven en el mismo domicilio.
Pareja de hecho
Inscrita 2 años antes, salvo si hay hijos en común.
Familia hasta 2.º grado
Padres, hijos, abuelos, nietos, hermanos, suegros y cuñados.
Guarda o acogimiento
Con fines de adopción o acogimiento familiar permanente.
No cuentan compañeros de piso, primos, tíos ni amigos, aunque vivan en la misma casa.
⚖️ Cómo se aplica
- 💶
Ingreso Mínimo Vital
Se suman las rentas de todos. La renta garantizada va de 733,60 € (1 adulto) a 1.613,92 € al mes (5 o más miembros).
- 👵
Pensiones no contributivas
Cuentan los ingresos del cónyuge y parientes hasta 2.º grado que conviven. Si superan el límite, la pensión baja, nunca por debajo del 25 %.
- 📄
Cómo se acredita
Empadronamiento colectivo, libro de familia o certificados del Registro Civil y DNI o NIE de todos.
- 🔔
Si algo cambia
Comunica a la Seguridad Social cualquier alta o baja en la unidad para evitar cobros indebidos.
En Ayuda-Social.es te informamos sobre diferentes ayudas y beneficios en España y por comunidad autónoma. En esta ocasión, en el ámbito de la familia, te contamos todo lo que debes saber sobre la unidad de convivencia.
¿Quién forma una unidad de convivencia?
Forman una unidad de convivencia las personas que residen en el mismo domicilio y tienen entre sí alguno de estos vínculos:
- Matrimonio.
- Pareja de hecho.
- Parentesco hasta el segundo grado por consanguinidad, afinidad o adopción: padres, hijos, abuelos, nietos, hermanos, suegros, yernos, nueras y cuñados.
- Guarda con fines de adopción o acogimiento familiar permanente.
Un hijo mayor de edad que vive con sus padres forma parte de su unidad de convivencia, sea cual sea su edad. Un primo, un tío o un amigo que viva en la misma casa, no.
Pareja de hecho
La pareja de hecho cuenta como vínculo cuando se acredita con una antelación mínima de dos años respecto a la solicitud, salvo que la pareja tenga hijos en común. Se justifica con la inscripción en el registro de parejas de hecho o con un documento público.
Unidad de convivencia, unidad familiar y unidad económica: en qué se diferencian
La unidad de convivencia se define por vivir juntos con un vínculo concreto. La unidad familiar es un concepto fiscal que no depende del domicilio, y la unidad económica de convivencia es la que se usa en las pensiones no contributivas.
| Unidad de convivencia | Unidad familiar | Unidad económica de convivencia | |
|---|---|---|---|
| Dónde se usa | Ingreso Mínimo Vital | Declaración de la renta (IRPF) | Pensiones no contributivas |
| Quién la forma | Quienes viven juntos y tienen matrimonio, pareja de hecho, parentesco hasta 2.º grado o guarda/acogimiento | Cónyuges e hijos menores no emancipados (o mayores con la capacidad modificada judicialmente) | Quienes conviven con el solicitante y son su cónyuge o parientes hasta el 2.º grado |
| ¿Exige vivir juntos? | Sí | No | Sí |
Las rentas mínimas autonómicas, como la Renta de Garantía de Ingresos del País Vasco, tienen su propia definición de unidad de convivencia, así que no conviene extrapolar estas reglas a ellas.
¿Cuentan los compañeros de piso y las personas sin parentesco?
No: las personas sin ninguno de los vínculos anteriores no forman una unidad de convivencia entre sí, aunque vivan en el mismo piso. La Seguridad Social las trata como personas distintas, y los ingresos de un compañero no se suman a los tuyos.
Eso no significa que el trámite sea automático. Conviene poder demostrar por qué vives en ese domicilio: un contrato de alquiler o de subarriendo a tu nombre, o, si no existe, un certificado de los servicios sociales. Si te interesa el caso contrario, cobrar el IMV estando empadronado con tus padres, lo explicamos en cobrar el IMV empadronado con los padres.
Unidad de convivencia independiente: cuándo se puede salir de la unidad
Una persona puede constituir una unidad de convivencia independiente aunque siga en el mismo domicilio que sus familiares cuando se encuentra en una situación especial. Es el caso, entre otros, de las víctimas de violencia de género que han abandonado su domicilio, de quienes han iniciado un proceso de separación, nulidad o divorcio y de quienes afrontan un desahucio. Esta posibilidad tiene un límite temporal de tres años desde el hecho que la motiva.
Las personas que no se integran en la unidad de convivencia, o que forman una independiente, pueden ser beneficiarias de la prestación aunque residan con parientes con los que tengan alguno de los vínculos descritos.
¿Cuántas personas y cuántas unidades puede haber en un domicilio?
No hay un número mínimo ni máximo de miembros, pero sí tres límites:
- Una sola unidad por persona. Nadie puede figurar en dos unidades de convivencia a la vez.
- Dos unidades como máximo por domicilio, por ejemplo dos familias que comparten piso, o una familia y una pareja de hecho.
- Constitución previa. Para el IMV, la unidad debe estar formada con una antelación mínima de seis meses a la solicitud, salvo excepciones como el nacimiento de un hijo, una adopción o los casos de violencia de género o de separación.
Cualquier cambio en la composición (una persona que se marcha, una pareja que se separa, un nacimiento) debe comunicarse a la Seguridad Social, porque modifica la cuantía y puede generar un cobro indebido que haya que devolver.
¿Cómo se acredita la unidad de convivencia?
Se acredita con el certificado de empadronamiento colectivo y con los documentos que prueban el vínculo entre los miembros. El certificado muestra quién vive en el domicilio; los demás documentos demuestran el parentesco o la relación.
- Certificado de empadronamiento colectivo del domicilio. Si hay que demostrar que la convivencia dura desde hace seis meses, se pide el histórico. Si no estás empadronado, te explicamos cómo empadronarse en España.
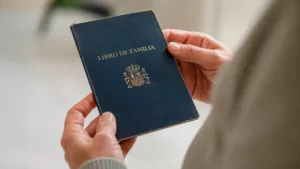
- Vínculo familiar: el libro de familia o los certificados del Registro Civil de nacimiento, matrimonio o inscripción de la pareja de hecho. Si no tienes el libro de familia, puedes obtenerlo o sustituirlo online.
- DNI o NIE de todos los miembros.
Personas extranjeras
Quienes han nacido o se han casado fuera de España aportan documentos equivalentes, con tres condiciones:
- Certificado del país de origen que recoja el matrimonio, la filiación, las fechas de nacimiento, la discapacidad y el estado civil de los hijos mayores de 16 años. Debe estar legalizado por el consulado español o por el Ministerio de Asuntos Exteriores, Unión Europea y Cooperación, o llevar la apostilla del Convenio de La Haya.
- Traducción oficial si el documento no está en castellano.
- Residencia legal en España: inscripción en el Registro Central de Extranjeros para ciudadanos de la UE, el EEE y Suiza, y tarjeta de familiar de ciudadano de la Unión o autorización de residencia para el resto.
Cómo afecta la unidad de convivencia al Ingreso Mínimo Vital
El IMV se calcula sobre la unidad de convivencia, aunque lo solicita una sola persona, el titular. La prestación es la diferencia entre la renta garantizada para el tamaño de la unidad y la suma de las rentas de todos sus miembros. La renta garantizada de 2026 es la siguiente:
| Miembros de la unidad | Renta garantizada mensual (2026) |
|---|---|
| 1 adulto | 733,60 € |
| 2 miembros | 953,68 € |
| 3 miembros | 1.173,76 € |
| 4 miembros | 1.393,84 € |
| 5 o más miembros | 1.613,92 € (máximo) |
Cada miembro adicional suma un 30 % de la renta garantizada individual, con un tope del 220 %. El importe sube además si se cumplen las condiciones del complemento de ayuda a la infancia o de monoparentalidad. Puedes estimar tu caso con el simulador del IMV y repasar los requisitos en nuestra guía del Ingreso Mínimo Vital.
Todos los miembros de la unidad deben cumplir la residencia legal y efectiva en España durante al menos un año (con excepciones, como nacimientos o víctimas de trata o de violencia de género), haber solicitado antes las prestaciones o pensiones a las que tengan derecho y estar inscritos como demandantes de empleo si no trabajan.
La unidad económica de convivencia en las pensiones no contributivas
En las pensiones no contributivas se suman los ingresos de las personas que conviven con el solicitante y son su cónyuge o parientes hasta el segundo grado. Si esa suma supera un límite, la pensión se reduce, y no baja nunca del 25 % de su importe. La unidad económica de convivencia está regulada en el artículo 363 de la Ley General de la Seguridad Social.
La pensión íntegra de 2026 es de 8.803,20 euros al año. Los límites de ingresos anuales de la unidad son:
| Personas en la unidad | Límite general | Límite si conviven padres o hijos del solicitante (×2,5) |
|---|---|---|
| 2 | 14.965,44 € | 37.413,60 € |
| 3 | 21.127,68 € | 52.819,20 € |
| 4 | 27.289,92 € | 68.224,80 € |
Ejemplo. Una madre solicita la pensión de jubilación y vive con un hijo que ingresa 30.000 € al año. Al ser una convivencia entre padres e hijos, el límite es 37.413,60 €. Los ingresos suman 38.803,20 € (30.000 € del hijo y 8.803,20 € de la pensión), es decir, 1.389,60 € por encima. La pensión se reduce en esa cantidad y queda en 7.413,60 € al año. La pensión nunca puede quedar por debajo de 2.200,80 € (el 25 %).
Para profundizar en cada caso consulta la pensión no contributiva de jubilación, la pensión no contributiva de invalidez y los requisitos de las pensiones no contributivas. Si ya la cobras, revisa los motivos de pérdida y las ayudas compatibles.

Preguntas frecuentes
Si mi hijo mayor de edad vive conmigo, ¿forma parte de mi unidad de convivencia?
Sí, un hijo forma parte de tu unidad de convivencia mientras viva en tu domicilio, aunque sea mayor de edad y tenga sus propios ingresos. Sus rentas se suman a las del resto de la unidad al calcular el IMV. Si se independiza y se empadrona en otro domicilio, deja de formar parte de ella.
¿Sirve el certificado de empadronamiento para demostrar que somos pareja?
No, el certificado de empadronamiento solo prueba que dos personas viven en el mismo domicilio, no que exista un vínculo entre ellas. Para acreditar la pareja de hecho necesitas la inscripción en el registro correspondiente o un documento público que la acredite, con la antelación que exige la Seguridad Social.
¿Qué hago si un miembro de la unidad se va a vivir a otra casa mientras cobro el IMV?
Debes comunicarlo a la Seguridad Social lo antes posible, porque la unidad cambia de tamaño y la cuantía se recalcula. Si no lo avisas y sigues cobrando el importe anterior, la Administración puede reclamarte lo cobrado de más. Lo mismo ocurre con nacimientos, separaciones o nuevas incorporaciones.
Si me he independizado, ¿mis ingresos cuentan para la pensión no contributiva de mis padres?
No, solo cuentan los ingresos de quienes conviven con el solicitante. Si vives en otro domicilio y no estás empadronado con tus padres, tus rentas no entran en el cálculo de su pensión no contributiva. Si volvieras a vivir con ellos, sí contarían desde ese momento.
Ahora ya sabes
La unidad de convivencia está formada por las personas que viven en el mismo domicilio y mantienen matrimonio, pareja de hecho, parentesco hasta el segundo grado o una relación de guarda o acogimiento. Compañeros de piso y otras personas sin vínculo quedan fuera, y cada persona solo puede estar en una unidad. Se acredita con el empadronamiento colectivo y los documentos del vínculo; en el IMV determina la renta garantizada (de 733,60 € a 1.613,92 al mes en 2026) y, en las pensiones no contributivas, los límites de ingresos de la unidad económica de convivencia.